法规依据来源:
《通信短信息服务管理规定》(工信部令第 74 号,2023 年 9 月 1 日起施行);
《金融产品网络营销管理办法》(中国人民银行等八部门联合发布,2026 年 9 月 30 日实施)
随着工信部第 74 号令《通信短信息服务管理规定》正式实施,叠加央行等八部门联合印发的《金融产品网络营销管理办法》,金融短信监管正式迈入分类管控、授权可溯、违者必究的强监管阶段。新规清晰区分服务性短信与商业性短信,硬性规定商业营销短信必须具备用户明示同意凭证,严令禁止盲发、夹带营销内容、默认授权等违规行为,宣告金融、助贷行业粗放式短信群发获客模式的终结。
对于持牌金融机构、助贷服务商而言,短信不再是低成本广撒网的流量工具,而是一套强监管、全链路可审计、合规门槛极高的标准化用户触达渠道。依托铁布衫 MiCPaaS 通信平台合规通信底座,铁布衫科技打造通知短信、上行订阅短信、营销短信三位一体的分层短信产品体系,创新落地纯上行短信订阅合规方案,精准匹配 74 号令监管细则,为金融及助贷行业提供合法授权、分类隔离、全程留痕、低投诉的合规获客解决方案,重塑金融短信运营的行业范式。
一、74 号令核心监管红线:金融短信运营必须坚守的合规底线
法规来源:工信部第 74 号令《通信短信息服务管理规定》。新版 74 号令针对端口短信、商业性短信设置强制性规范,直击金融行业短信违规高发痛点,所有金融短信运营活动必须严格遵循三大核心规则,无变通空间。
短信品类强制隔离,严禁混发混用 新规将短信划分为服务性短信息与商业性短信息两大类别,要求通道、模板、号码池、端口实现物理隔离。服务性短信仅用于业务刚需告知,不得夹带任何产品推销、引流营销内容;商业营销短信仅可定向推送至已取得明示授权的用户,两类短信严禁跨品类混用、内容嵌套。
依据:74 号令第十九条,短信息服务提供者应当区分服务性短信息和商业性短信息,采取分类管理措施。
商业短信必须持有用户明示授权凭证 依据 74 号令第二十一条:任何组织或者个人未经用户同意或者请求,不得向其发送商业性短信息。短信息服务提供者、发送方应当核验并留存用户同意接收商业性短信息的证明材料,发送方对授权材料真实性承担法律责任。 该条款直接否定默认勾选、静默授权、历史客户推定授权等无效合规方式。用户主动上行短信订阅,是工信部认可、证据效力较强的明示授权方式。
全链路可追溯 + 强制退订 + 频次管控 全部短信下发记录、用户订阅 / 退订流水、模板审核记录需要长期留存,支持监管溯源核查;商业短信必须配置便捷退订通道,用户发起退订后应立即停止推送并归档记录;同时严格管控发送时段、下发频次,防范高频骚扰引发投诉、通道关停风险。
依据:74 号令第二十一条、第二十二条,商业短信息应当提供便捷退订方式;短信息相关日志记录留存不少于 6 个月。
配套金融专项法规:《金融产品网络营销管理办法》(2026-09-30 实施)明确,金融产品营销主体仅限持牌金融机构;助贷机构仅可作为受托技术服务方,不得独立开展金融产品营销,营销内容须经持牌机构审核,由持牌机构承担主体责任。
二、铁布衫MiCPaaS三类短信产品合规定位:精准匹配 74 号令监管要求
围绕 74 号令分类管控、授权留痕的核心要求,铁布衫 MiCPaaS 搭建差异化闭环短信产品矩阵,三类产品各司其职、协同联动,适配金融、助贷全链路业务场景,兼顾监管合规与客户触达转化。
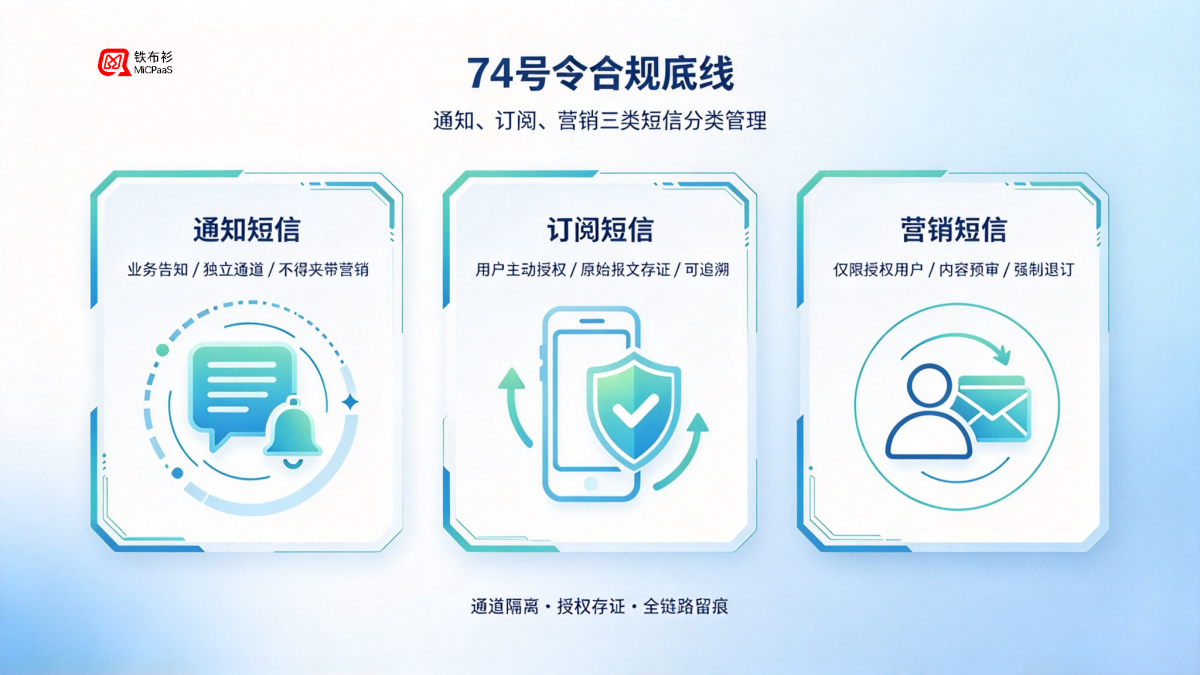
(一)通知短信:合规服务底盘,筑牢信任、沉淀私域基数
合规定位:74 号令认可的无授权刚需服务短信,独立端口、独立模板库、独立通信通道,无需用户营销授权,是新规下金融行业唯一可规模化稳定下发的短信品类。 适用场景(金融 / 助贷通用):贷款申请进度通知、资料补件提醒、审批结果告知、还款日提醒、还款成功 / 逾期预警、账户变动通知、合同签署提醒、征信告知、风控核验、综合融资成本公示等纯业务服务场景。
铁布衫 MiCPaaS 合规落地策略:
通道物理隔离:通知短信与营销短信端口、签名、号码池完全隔离,从源头杜绝 “通知夹带营销” 高频违规问题,满足监管核验要求;
内容刚性管控:平台内置金融专属风控词库与前置预审机制,自动拦截营销话术、导流链接、夸大宣传内容,通知短信仅客观陈述业务事实,不含营销属性;
轻量化培育合规客群:在业务落地页、小程序、服务弹窗合规展示上行订阅端口与指引,引导存量业务用户自主发送上行订阅指令,将服务用户转化为可合规营销的授权用户,沉淀合规私域资产。
行业价值:新规之下,通知短信核心价值是维护客户信任、控制投诉率、持续培育合规授权客群,作为后续营销转化的合规底座。
(二)订阅短信:合规获客源头,纯上行短信授权方案(74 号令高可信落地模式)
合规定位:适配 74 号令授权存证要求的核心前置产品,是金融商业短信合规下发的准入基础。区别于传统网页勾选授权,铁布衫 MiCPaaS 落地纯上行短信订阅模式,依托运营商原生上行通信能力,生成司法级、监管认可度高的用户明示授权凭证,解决线上勾选授权取证薄弱的行业痛点。
合规逻辑:依据 74 号令,用户主动上行短信发起订阅,属于法定明示自愿同意,合规争议极小。全程不主动下发诱导短信、不设置默认勾选,由用户自主编辑指令发送至官方 106 端口,授权的真实性、自愿性可全程溯源。
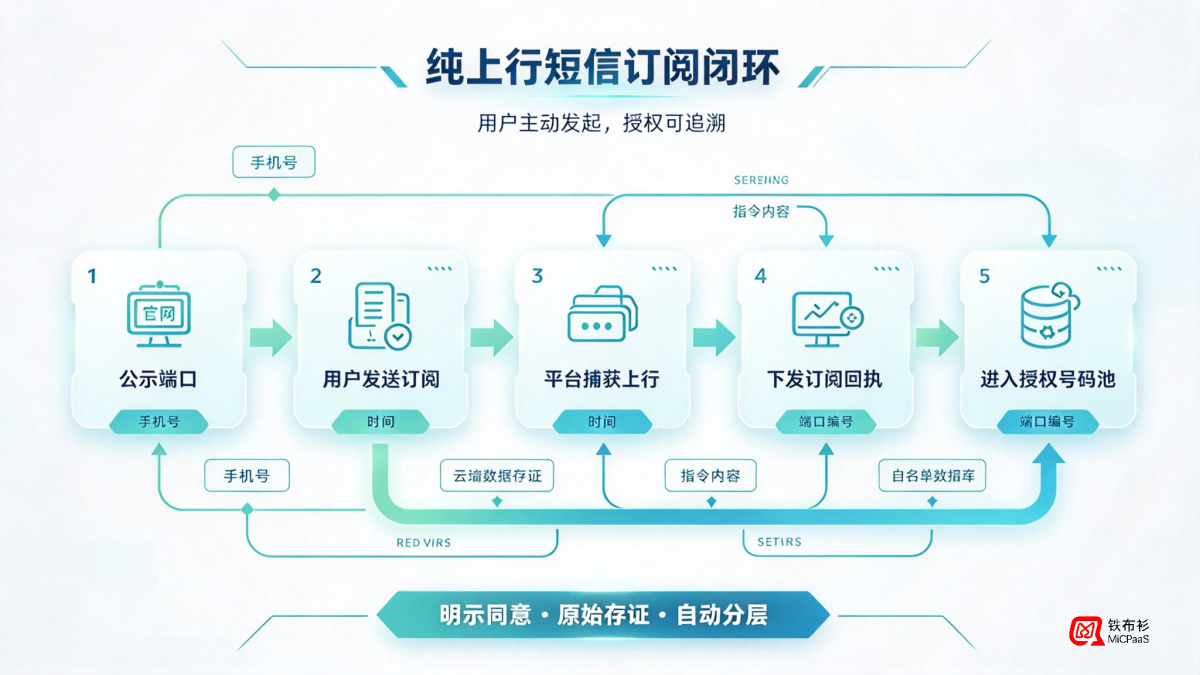
铁布衫 MiCPaaS 完整落地链路
公开展示端口:在持牌机构官网、小程序、线下门店、业务落地页公示官方上行订阅端口,仅做合规引导,禁止盲发短信诱导用户互动;
用户主动上行:用户自主编辑订阅 / 退订指令发送至专属 106 端口,操作自主、无捆绑诱导;
平台自动存证:MiCPaaS 系统实时捕获上行原始报文,完整留存手机号、发送时间、上行指令、端口编号等原始数据,归档防篡改,满足日志留存要求;
自动回执确权:系统识别上行指令后,通过独立通知通道下发订阅 / 退订回执,再次告知用户权益,完善证据链;
号码自动分层:订阅成功号码自动划入营销白名单,退订号码实时进入黑名单,全自动隔离管控。
标准化上行指令体系:
✅ 订阅指令:编辑【订阅】发送至 1068XXXXXXX,授权接收金融资讯、产品服务信息;
✅ 退订指令:编辑【退订】发送至 1068XXXXXXX,永久取消营销短信推送;
✅ 细分定向指令:支持【订阅信贷资讯】【订阅金融活动】等细分指令,实现用户偏好分层运营。
配套回执模板(通知通道,无营销属性):
订阅成功回执:【XX 持牌机构】尊敬的客户,已成功接收您的上行订阅指令,您已自愿订阅我方金融资讯服务,可随时回复【退订】取消推送。
退订成功回执:【XX 持牌机构】尊敬的客户,已接收您的退订指令,后续将不再向您推送任何金融营销短信。
核心优势:对比页面勾选、弹窗授权,纯上行短信订阅拥有运营商原始报文存证,在监管核查、投诉处置、合规审计中证据效力更强,是当前金融行业稳妥的授权获客路径。同时适配助贷合作模式,订阅主体、责任归属全部归属于持牌机构,助贷仅提供 MiCPaaS 技术落地与运营支撑,规避主体合规风险。
(三)营销短信:授权池精准转化,合规可控实现获客增收
合规定位:74 号令定义的商业性短信,仅允许对已完成上行主动订阅授权的用户下发;专属营销端口、强制退订、内容严审、频次严控,是合规框架内有效的客户转化工具。
适用场景:面向上行订阅授权用户,推送合规信贷政策调整、利率优惠、续贷方案、金融科普、专属服务邀约等内容。
铁布衫 MiCPaaS 合规落地策略:
内容前置风控:平台搭载金融专属审核引擎,自动拦截 “秒批、低息、零门槛、无费用” 等违规夸大话术;契合《金融产品网络营销管理办法》,营销内容必须标注持牌主体、产品费率、服务范围,杜绝虚假宣传;
多维合规管控:限定推送时段(推荐 08:00-18:00)、设置月度频次上限,降低骚扰投诉;营销短信强制携带标准化【拒收请回复 R】退订标识,用户退订后实时拉黑,永久停止推送;
链路闭环管控:短信跳转落地页清晰标注持牌主体,明确助贷服务边界,禁止多层套娃跳转、虚假主体展示;
全链路审计溯源:MiCPaaS 留存营销下发记录、点击轨迹、转化数据、投诉台账,搭配上行订阅原始存证,形成完整证据闭环,支持监管核查与机构内部合规审计。
行业价值:告别广撒网模式,依托上行订阅沉淀的高合规私域池,实现 “授权用户精准触达、合规内容高效转化”,在可控风险范围内盘活存量客户、获取有效线索。
三、金融 / 助贷行业完整合规获客落地闭环(铁布衫 MiCPaaS 体系实操方案)
结合 74 号令监管逻辑与金融业务特点,依托铁布衫 MiCPaaS 通知、上行订阅、营销三类短信能力,搭建服务触达 — 上行授权沉淀 — 精准转化 — 合规留证全链路合规获客体系,适配持牌机构与助贷合作模式。 Step1:存量用户分层,通知短信合规触达,引导上行订阅 对存量申请、授信、还款用户分层运营,仅通过通知短信通道下发纯业务提醒;在小程序、落地页、线下物料公示上行订阅端口,引导用户自主发送订阅指令,逐步转化为授权用户;未订阅号码永久关闭营销推送权限。
Step2:上行数据归集,构建高可信合规营销私域池 通过 MiCPaaS 上行订阅模块归集全渠道订阅、退订原始报文,完成授权存证、号码隔离、权限分级,形成可复用、可审计的合规营销号码资产库,从源头规避违规群发。
Step3:精细化分层推送,授权用户合规转化 基于用户标签、订阅偏好对授权客群分层,推送匹配的合规金融产品、政策资讯、服务方案;依托 MiCPaaS 频次、时段风控机制,平衡转化效果与用户体验。
Step4:全链路留证 + 风险治理,长效合规运营 平台统一存储上行订阅原始记录、回执、营销下发、退订、投诉、模板审核全量日志,满足 74 号令留存与溯源要求;自动清洗投诉、退订、高危号码,持续优化号码池质量,降低通道关停、行政处罚风险。
四、行业高频合规误区规避(结合 74 号令实操)
❌ 误区:通知短信夹带营销文案、导流链接
✅ 合规方案:74 号令第十九条禁止混发,铁布衫 MiCPaaS 通过通道物理隔离 + 内容预审双重机制拦截。
❌ 误区:默认勾选、批量授权、历史客户直接推定授权
✅ 合规方案:依据 74 号令第二十一条,仅用户主动上行订阅或自主勾选有效;MiCPaaS 留存原始操作凭证,无有效授权号码禁止营销下发。
❌ 误区:助贷机构独立下发营销短信、盲发短信诱导陌生用户回复
✅ 合规方案:按照《金融产品网络营销管理办法》,营销主体必须是持牌机构;上行端口仅静态公示,严禁主动外呼外发短信诱导互动。
❌ 误区:缺少退订通道、高频推送、内容夸大宣传
✅ 合规方案:MiCPaaS 强制搭载退订标识、内置频次管控、违规话术智能拦截,全方位降低处罚风险。
五、总结:新规下金融短信获客的核心转型逻辑
工信部 74 号令落地,叠加《金融产品网络营销管理办法》实施之后,金融、助贷行业短信获客逻辑彻底重构:粗放盲发的流量时代结束,授权可控、合规可溯的精细化运营时代正式开启。
铁布衫 MiCPaaS 通知、上行订阅、营销三位一体产品矩阵,对标 74 号令全部监管细则,创新落地纯上行订阅合规模式,形成 “通知做服务留存、上行订阅沉淀高可信授权、营销做精准转化” 的闭环运营体系。既帮助持牌金融机构、助贷服务商规避短信骚扰、违规营销带来的监管处罚风险,依托运营商级上行存证筑牢合规底座,又能够在合规框架内盘活存量用户、沉淀私域资产、实现稳定获客转化,是 9.30 新规下金融短信合规运营的标准化落地路径。
免责声明:本文仅为法规科普解读,不构成法律意见,具体业务落地请结合监管细则与法务意见执行。
参考文献 / 法规来源清单
《通信短信息服务管理规定》(工业和信息化部令第 74 号,2023 年 9 月 1 日施行)
《金融产品网络营销管理办法》(中国人民银行、国家金融监督管理总局、工业和信息化部等八部门,2026 年 9 月 30 日实施)
#金融短信合规 #铁布衫 MiCPaaS #74 号令 #助贷短信获客 #金融产品网络营销管理办法 #上行订阅短信 #商业短信合规