导语
随着《金融产品网络营销管理办法》与新版《通信短信息服务管理规定》(74号文)相继落地,不少金融机构产生疑问:金融短信营销是不是全面禁止?答案并非一刀切。
合规前提下,金融机构依然可以开展短信营销;但无授权群发、默认勾选授权、退订障碍等传统粗放短信营销模式,将被全面禁止。
一、核心结论:不是不能发,而是必须满足 “明示同意” 底线
理财、存款、贷款、信用卡、保险、基金、贵金属、投资顾问等产品的推荐、促活、提额、新客福利,都属于金融营销信息。
新规并未禁止金融短信营销,核心是把用户自愿选择权放在第一位,两大核心法规共同约束金融短信营销行为:
《金融产品网络营销管理办法》(央行等八部门,2026 年 9 月 30 日实施):发送营销短信,必须提供便捷退订;
用户一旦退订,不得再次通过短信营销触达该用户。
营销内容不得超出自身金融业务许可范围,委托第三方开展短信营销,机构主体仍承担首要合规责任。
新版《通信短信息服务管理规定》:商业短信必须取得用户明示同意,默认勾选、捆绑注册、“注册即视为同意” 均属于无效授权;
机构需要留存用户同意凭证不少于 6 个月,纠纷时由发送方举证鹤壁网。
简单概括:有用户明示授权、可一键退订、内容合规、主体资质齐全,才能发送金融营销短信;
没有用户明示同意,一律不能发送。
二、金融营销短信的硬性合规清单
1. 用户授权要求
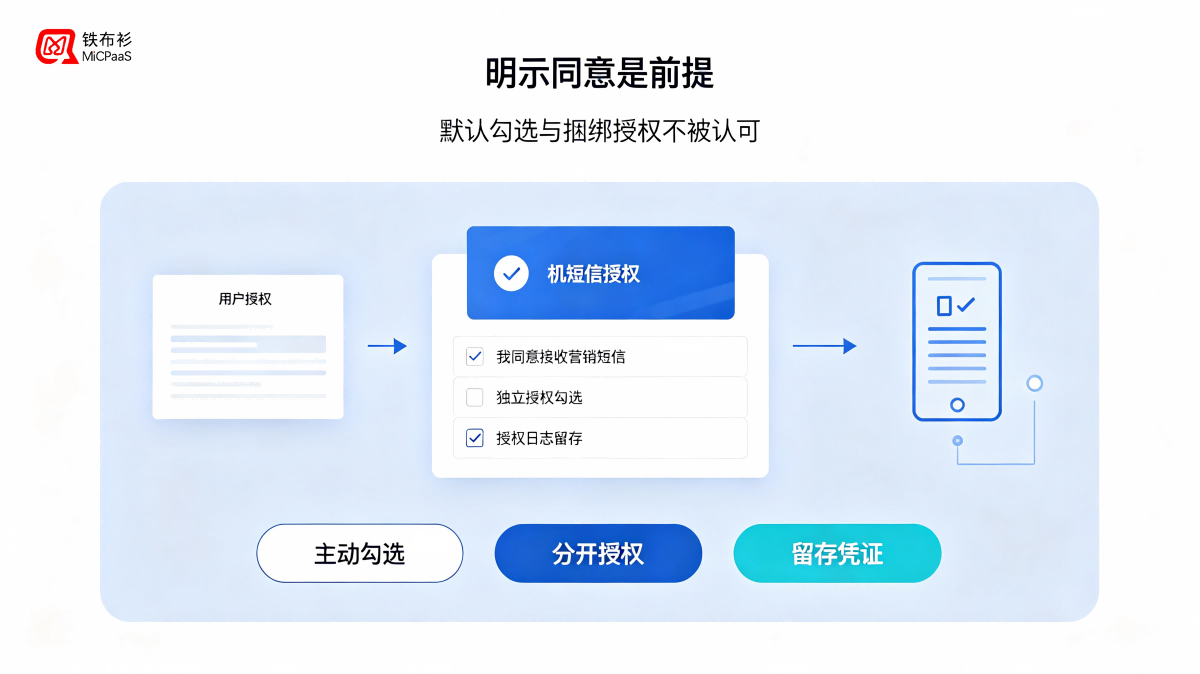
必须是用户主动、明示勾选的授权,不能默认勾选、捆绑授权;
建立独立授权库,区分营销短信授权与业务通知短信(账户变动、还款提醒等业务通知不属于商业营销短信,不受本条营销授权约束);
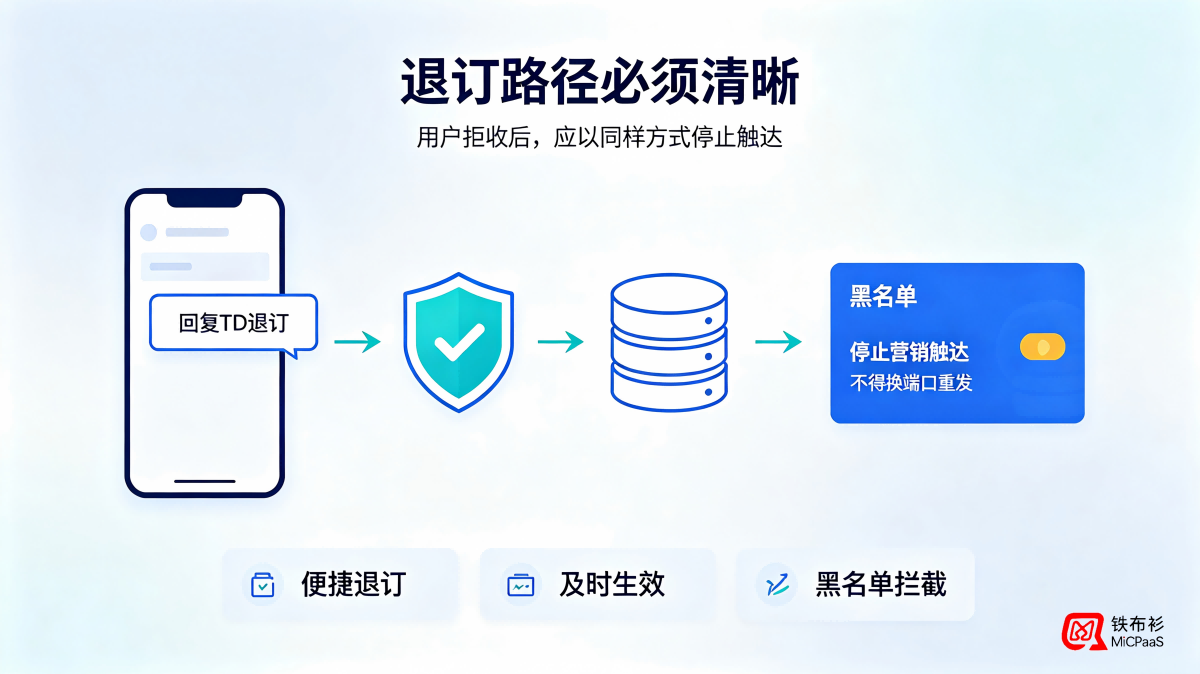
用户退订后,纳入黑名单,永久停止营销短信触达,禁止换端口、换号继续发送。
2. 短信内容与标识规范
末尾附带清晰、无门槛退订方式(如:拒收请回复R),退订指令需 24 小时内生效,不得设置附加条件;
金融产品营销内容必须充分风险提示,不得夸大收益、隐瞒风险,严禁诱导过度借贷、虚假宣传;
营销内容不得超出本机构金融牌照许可业务范围。
3. 渠道与外包管理
选用具备正规电信业务资质的短信服务商(比如:铁布衫MiCPaaS平台);
服务商需要核验金融机构牌照与书面委托材料;
委托第三方外包发送短信,金融机构作为责任主体,必须在协议中明确合规责任,定期审计外包商,杜绝外包方私自扩量、购买号码群发;
建立营销号码库,统一管理营销端口,对短信发送频次、时段进行管控。
三、合规短信营销,应该长什么样?
一条合规的金融营销短信,建议包含:
【机构全称】而非模糊签名;
产品真实名称、风险等级、关键费用/利率;
必要风险提示,如“理财非存款,投资有风险”;
官方入口(官网/APP/官方小程序),不跳不明落地页;
退订说明,如“回 TD 退订,退订后不再发送营销短信”。
后台侧还要做到:
授权记录可查(时间、渠道、文本、版本);
发送日志可审计(端口、模板、批次、接收人、状态);
退订名单全局生效,不跨业务线“复活”;
营销频次受控,避免对同一客户高频轰炸;
第三方短信服务商资质、合同、数据安全责任全部留档。
四、常见误区澄清
❌ 误区 1:新规一出,金融短信营销全部不能做
✅ 正解:业务通知短信不受营销短信限制;获得用户明示授权的营销短信可以正常发送。
❌ 误区 2:开户时勾选用户协议,就等于获得营销短信授权
✅ 正解:捆绑式授权无效。营销短信授权需要用户独立主动勾选,和开户、注册协议分开。
❌ 误区 3:用户退订之后,换短信号码继续发
✅ 正解:法规明确禁止,用户拒收退订后,不得以同样方式再次营销,换端口发送属于违规骚扰,会面临处罚与民事索赔风险。
❌ 误区 4:外包服务商负责合规,机构不用担责
✅ 正解:金融机构是营销行为的责任主体,外包违规,机构同样承担监管处罚责任。
五、机构落地建议
存量客户梳理:快速区分存量客户授权有效性,清理 “默认同意” 类无效名单,对未取得明示授权的客户停止营销短信发送;
授权体系改造:新增独立营销短信订阅入口,留存完整授权日志;建立退订黑名单自动拦截机制;
内容审核机制:所有营销短信模板上线前进行金融广告合规审核,增加风险提示;
全链路审计:定期核查短信服务商资质、外包合作协议、发送日志、退订执行记录,留存完整合规档案。
六、写在最后
本次金融营销新规的核心目标,不是取缔短信营销渠道,而是淘汰骚扰式群发,推动金融营销回归合规、尊重用户意愿。
未来金融短信营销,从 “广撒网” 转向精细化、许可式私域触达。金融机构需尽快完成短信营销全链路合规改造,守住用户授权、退订、内容风控三条底线,在合规前提下,发挥短信渠道价值。
免责声明:本文仅为法规科普解读,不构成法律意见,具体业务落地请结合监管细则与法务意见执行。
参考文献
[1] 《金融产品网络营销管理办法》(八部门公告〔2026〕第 9 号),2026 年 9 月 30 日实施,第十三条、第二十条。来源:中国政府网 https://www.gov.cn/zhengce/zhengceku/202604/content_7066927.htm
[2] 《通信短信息服务管理规定》(工信部令第 74 号),2026 年 5 月 1 日施行,第二十一条、第二十二条、第二十三条。来源:工信部官网 https://www.miit.gov.cn/zcfg/xxtxl/art/2026/art_20183ad07ad740f7b59bb5b1212df241.html
[3] 《银行保险机构消费者权益保护管理办法》(银保监会令 2022 年第 9 号),第四十条。来源:中国政府网 https://www.gov.cn/gongbao/content/2023/content_5753317.htm [4] 《中华人民共和国消费者权益保护法》第二十九条